Vyhrál jste tuto aukci? Pro zaplacení se přihlašte.
| Značka | Ostatní |
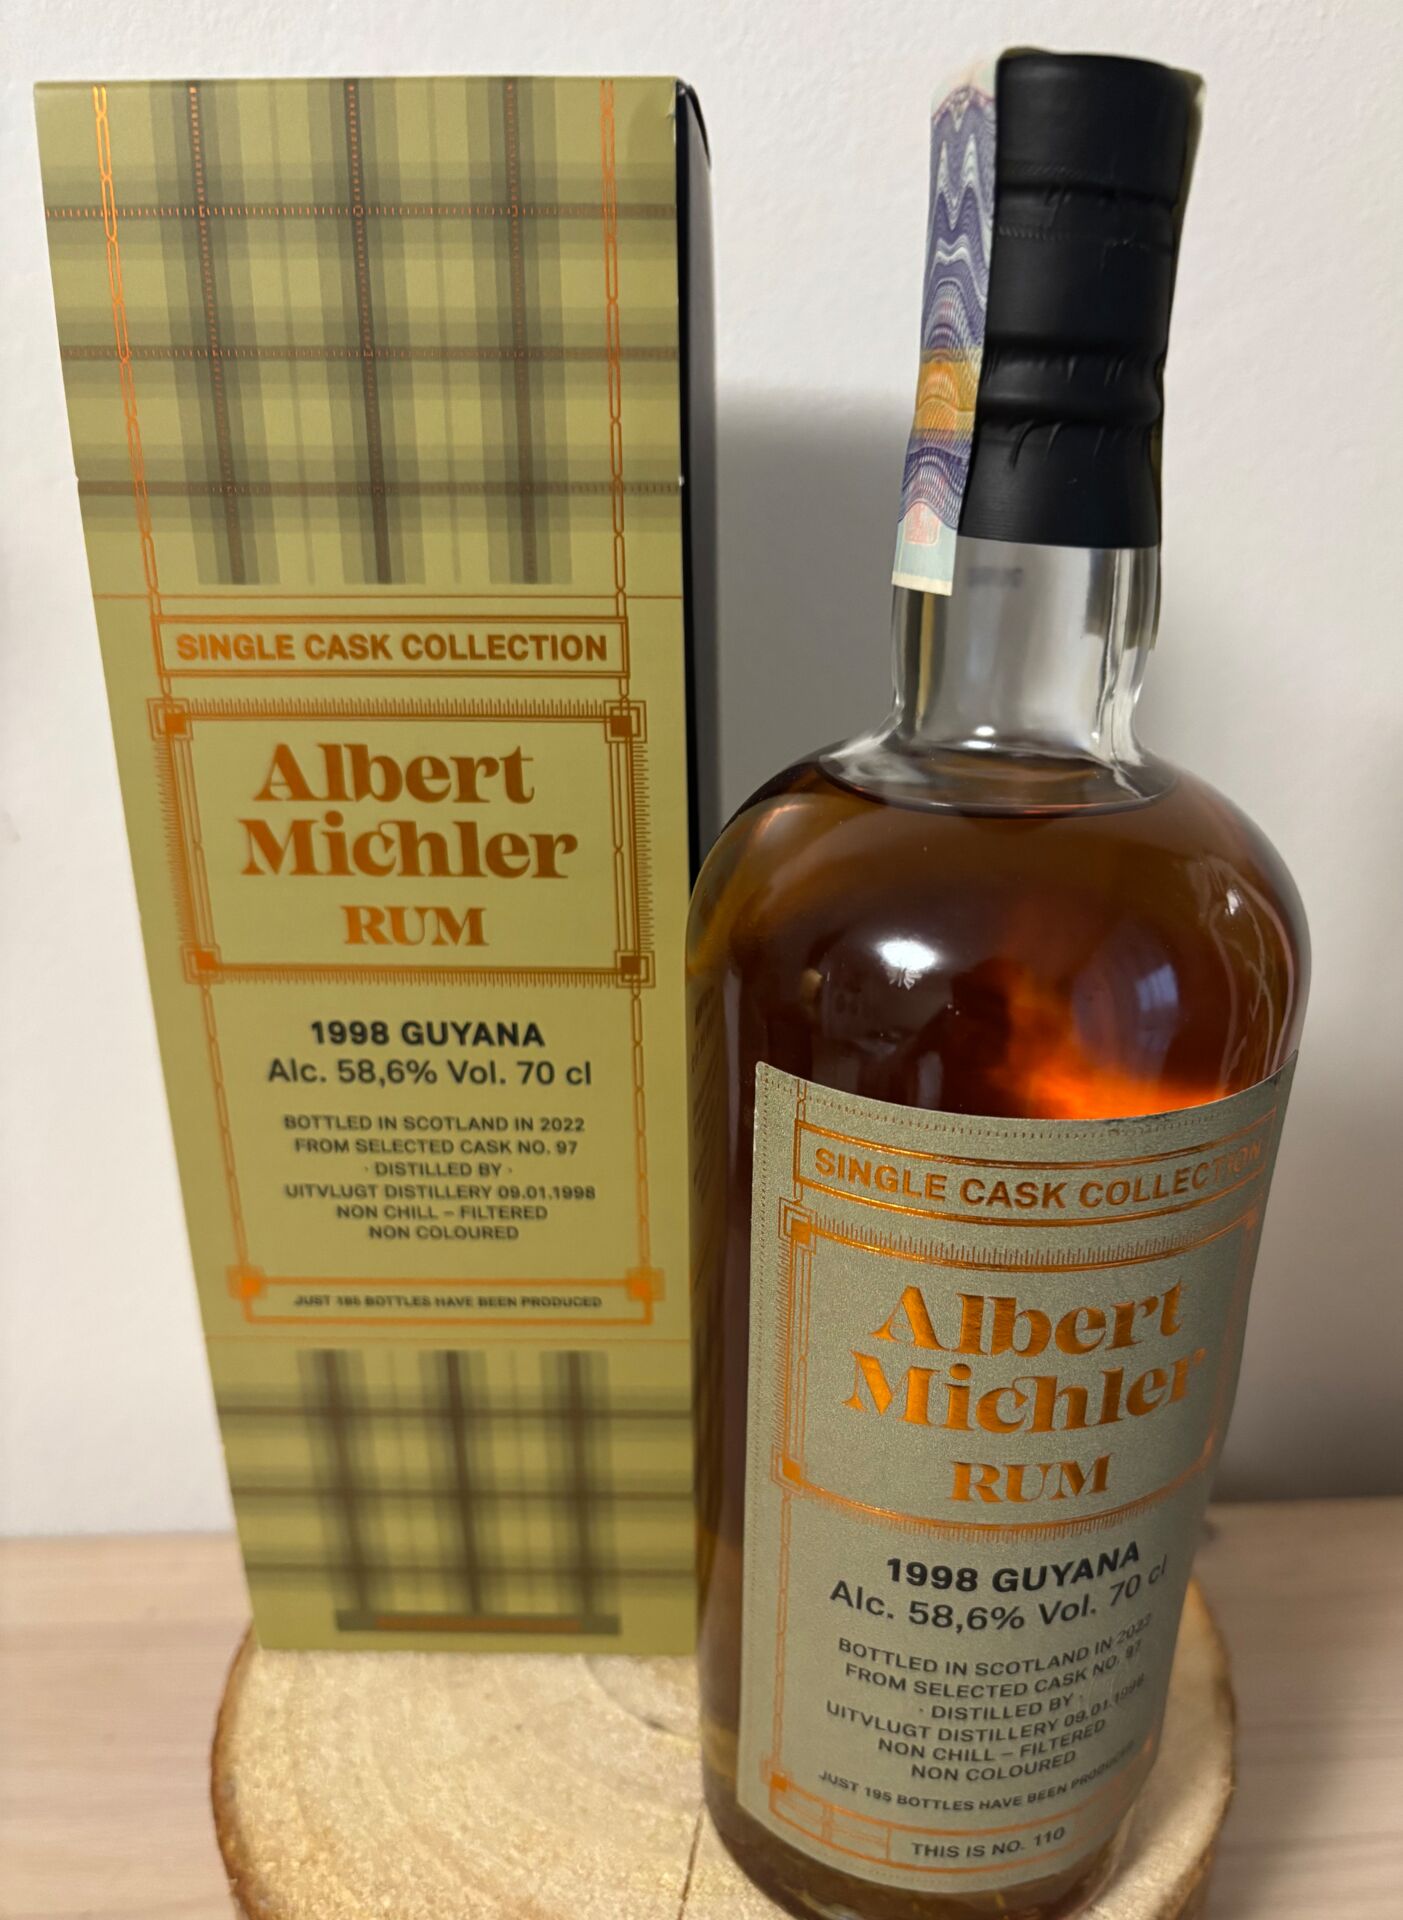
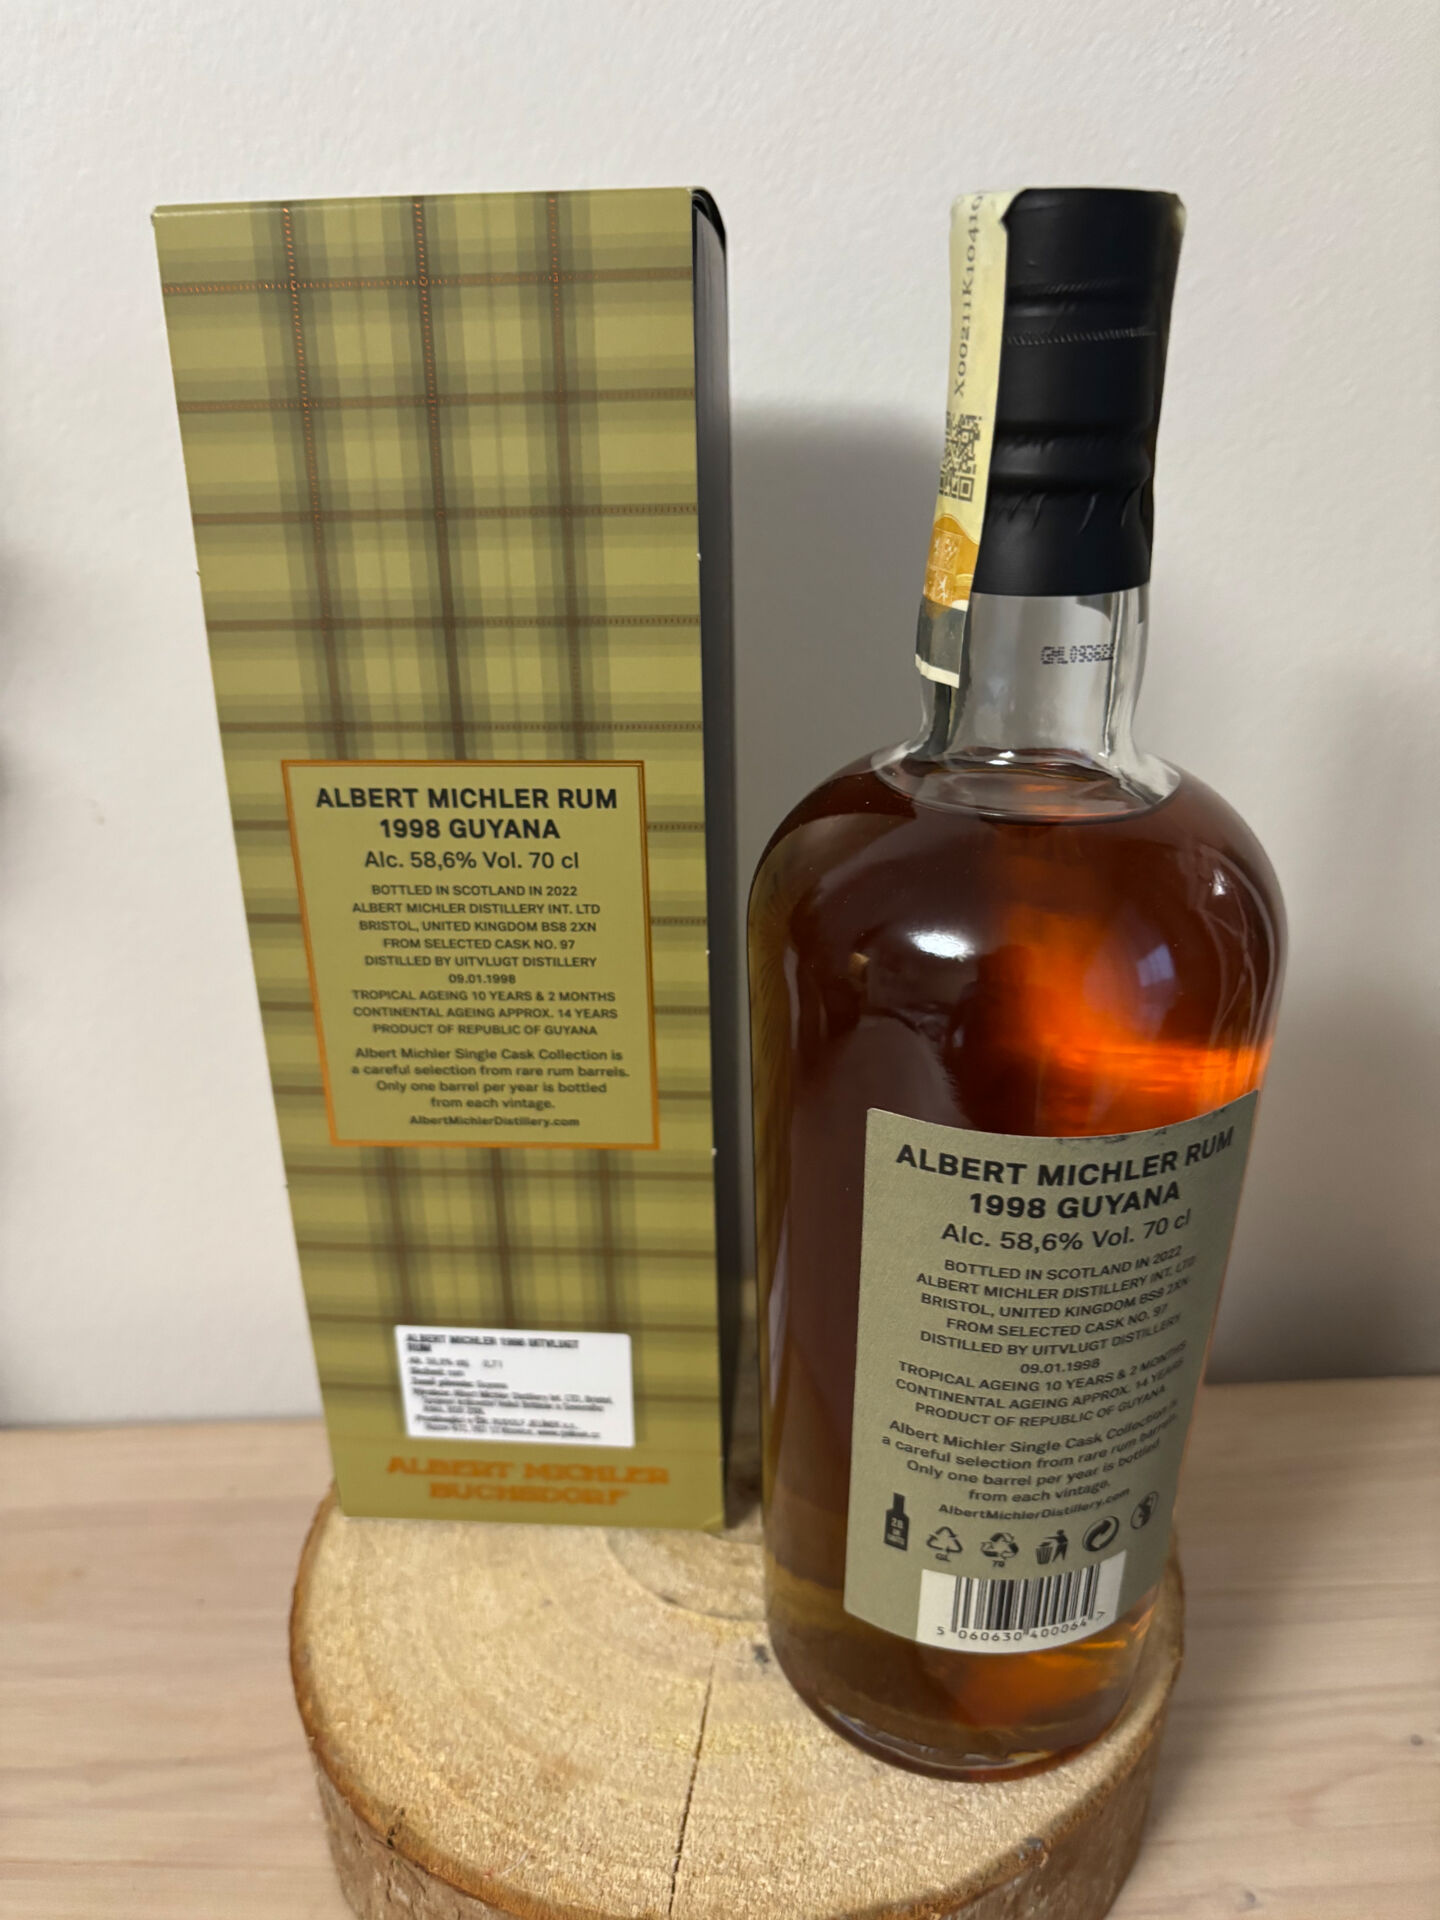
Albert Michler Guyana 1998/2023 Single Cask (58,6 %)
Tato láhev představuje absolutní klenot a mimořádně vzácnou příležitost pro ty nejnáročnější sběratele a investory do prémiových destilátů. Stojí za ní prestižní nezávislá stáčírna Albert Michler, navazující na historickou tradici dvorních dodavatelů rakousko-uherského císařství. Pro toto exkluzivní jednosudové plnění byl vybrán destilát z Guyany, jejíž historické rumy (známé jako Demerara) patří mezi ty vůbec nejvyhledávanější na světovém trhu.
Rum byl destilován v roce 1998 a do lahví stočen až v roce 2023. Těchto úctyhodných pětadvacet let zrání z něj činí skutečnou raritu, neboť destiláty takového stáří se na trhu objevují jen velmi zřídka. Lahvování navíc proběhlo v poctivé sudové síle 58,6 % alkoholu. V přísném souladu s filozofií prémiových jednosudových edicí nebyl tento rum nijak upravován. Neobsahuje žádný přidaný cukr, nebyl dobarvován karamelem a neprošel procesem filtrace za studena. Výsledkem je stoprocentně autentický a dokonale koncentrovaný zážitek.
V degustačním profilu se naplno odráží čtvrtstoletí strávené v dubovém sudu i proslulý charakter těžkých guyanských rumů. Ve vůni dominuje nesmírně hluboké a bohaté aroma tmavé melasy, lékořice, starého dubového dřeva, kůže a sušeného ovoce v čele se švestkami a rozinkami. V chuti je rum i přes svou sílu neuvěřitelně elegantní, robustní a vrstevnatý. Nabízí hutné projevy hořké čokolády, pražené kávy, tabákových listů a exotického koření. Závěr je extrémně dlouhý, komplexní, hřejivý a zanechává ušlechtilý dozvuk starého dřeva a koření.
Pětadvacetileté jednosudové ročníky z Guyany v sudové síle jsou dnes na aukcích doslova magnetem pro sběratele a představují prémiovou investiční záležitost. Vzhledem k striktně limitovanému počtu lahví pocházejících z jediného sudu jde o exkluzivní položku, která zaručeně vzbudí pozornost a stane se chloubou každé sbírky.
| Datum a čas | Uživatel | Příhoz | Cena aukce |
| 10. 5. 2026 20:51:29 | m..............z | 200,00 Kč | 3 110,00 Kč |
| 7. 5. 2026 11:05:34 | p..................z | 200,00 Kč | 2 910,00 Kč |
| 6. 5. 2026 20:39:03 | a...............z | 200,00 Kč | 2 710,00 Kč |
| 5. 5. 2026 21:28:08 | s...............z | 200,00 Kč | 2 510,00 Kč |
| 5. 5. 2026 18:56:56 | s...............z | 200,00 Kč | 2 310,00 Kč |
| 5. 5. 2026 18:56:56 | K.......................z | 200,00 Kč | 2 310,00 Kč |
| 5. 5. 2026 17:58:19 | K.......................z | 200,00 Kč | 2 110,00 Kč |
| 5. 5. 2026 17:58:15 | s...............z | 309,00 Kč | 1 910,00 Kč |
| 5. 5. 2026 17:58:15 | K.......................z | 200,00 Kč | 1 801,00 Kč |
| 5. 5. 2026 16:13:34 | s...............z | 200,00 Kč | 1 601,00 Kč |
| 4. 5. 2026 15:27:35 | f................z | 200,00 Kč | 1 401,00 Kč |
| 4. 5. 2026 13:42:46 | f...................m | 200,00 Kč | 1 201,00 Kč |
| 4. 5. 2026 12:21:51 | f................z | 200,00 Kč | 1 001,00 Kč |
| 4. 5. 2026 4:18:30 | a.................z | 200,00 Kč | 801,00 Kč |
| 3. 5. 2026 22:23:48 | f................z | 200,00 Kč | 601,00 Kč |
| 3. 5. 2026 21:44:43 | a.................z | 200,00 Kč | 401,00 Kč |
| 3. 5. 2026 20:28:37 | j..................z | 200,00 Kč | 201,00 Kč |
Portál rums.cz je aukční portál s prémiovými destiláty.